


W skrócie
- Ugoda z bankiem a podatek dochodowy nie wiąże się z koniecznością zapłaty daniny, jeśli kredytobiorca spełnia warunki rozporządzenia o zaniechaniu poboru podatku od kwot umorzonego kapitału i odsetek.
- Zwolnienie z podatku PIT przysługuje wyłącznie osobom fizycznym, które zaciągnęły jeden kredyt hipoteczny na realizację własnych celów mieszkaniowych, takich jak zakup lub budowa domu lub mieszkania.
- Preferencja podatkowa nie obejmuje nieruchomości wykorzystywanych do celów komercyjnych, inwestycyjnych lub wynajmu, a w przypadku lokali o charakterze mieszanym fiskus może wymagać wyliczenia proporcji powierzchni.
- W sytuacji posiadania kilku kredytów frankowych zaniechanie poboru podatku można zastosować tylko do jednej wybranej ugody, natomiast pozostałe zostaną potraktowane jako przychód podlegający opodatkowaniu.
- Otrzymanie formularza PIT-11 z banku nie oznacza automatycznego obowiązku zapłaty, gdyż kredytobiorca ma prawo zakwestionować dokument lub wykazać zwolnienie w wyjaśnieniu do urzędu skarbowego.
- Prawomocny wyrok sądu unieważniający umowę jest bezpieczniejszy podatkowo niż ugoda, ponieważ zwrot nienależnych świadczeń nie stanowi przychodu podlegającego opodatkowaniu.
Pan Marek po latach batalii z bankiem w końcu podpisał ugodę, która znacząco obniżyła jego saldo zadłużenia. Radość z sukcesu szybko jednak ustąpiła miejsca niepokojowi, gdy w skrzynce pocztowej znalazł formularz podatkowy, sugerujący konieczność zapłaty ogromnej daniny od „zysku”. Taka sytuacja budzi słuszny lęk, jednak w większości przypadków strach ma tylko wielkie oczy. Zrozumienie, jak koreluje ugoda z bankiem a podatek dochodowy, pozwala uniknąć kosztownych błędów w rozliczeniach z fiskusem. Obecnie obowiązujące przepisy o zaniechaniu poboru podatku chronią kredytobiorców, o ile spełnią oni konkretne warunki dotyczące celów mieszkaniowych. Wyjaśniamy mechanizmy prawne, które pozwalają zachować wywalczone pieniądze w portfelu. Warto też wiedzieć, że profesjonalna kancelaria frankowa Toruń pomoże zweryfikować treść porozumienia pod kątem skutków skarbowych. Pora policzyć się ze swoim kredytem bez obaw o urząd.
Czy od ugody frankowej płaci się podatek dochodowy? Wyjaśniamy aktualne przepisy
Obecnie ugoda z bankiem a podatek dochodowy to kwestia uregulowana przez specjalne rozporządzenie Ministra Finansów, które przewiduje zaniechanie poboru podatku od dochodów związanych z kredytem mieszkaniowym. Oznacza to, że większość osób podpisujących porozumienie z instytucją finansową nie musi obawiać się konieczności zapłaty daniny do urzędu skarbowego.
Kluczowym dokumentem chroniącym interesy kredytobiorców jest rozporządzenie o zaniechaniu poboru podatku, które obejmuje kwoty umorzonego kapitału oraz odsetek. W praktyce, jeśli kredyt został zaciągnięty na realizację własnych celów mieszkaniowych, a Ty nie korzystałeś wcześniej z podobnego zwolnienia przy innym kredycie, fiskus nie upomni się o pieniądze. Nikogo nie pozostawimy bez pomocy w analizie tych zawiłości, ponieważ diabeł tkwi w szczegółach dotyczących przeznaczenia środków.
Warto pamiętać, że korzyść majątkowa z ugody jest traktowana jako przychód z innych źródeł, jednak dzięki obowiązującym przepisom, obowiązek podatkowy zostaje wyłączony. To swoisty wentyl bezpieczeństwa dla osób, które chcą uwolnić się od obciążeń bez generowania nowych długów wobec państwa.
- Sprawdź, czy kredyt dotyczył tylko jednej inwestycji mieszkaniowej.
- Zweryfikuj, czy nieruchomość nie służyła wyłącznie działalności gospodarczej.
- Upewnij się, że zaniechanie poboru podatku od ugód frankowych obejmuje Twój typ umowy.
- Monitoruj daty obowiązywania rozporządzenia, które jest regularnie przedłużane.
- Przygotuj dokumentację potwierdzającą cel mieszkaniowy kredytobiorcy.
Warunki zwolnienia z podatku PIT po podpisaniu ugody
Zwolnienie z podatku dochodowego przysługuje tym kredytobiorcom, którzy zaciągnęli jeden kredyt na własne potrzeby mieszkaniowe i nie skorzystali z tej ulgi w przeszłości. Przepisy te mają na celu ułatwienie restrukturyzacji zadłużenia bez nakładania na obywateli dodatkowych ciężarów fiskalnych w trudnej sytuacji.
Jeśli zastanawiasz się, czy od ugody frankowej płaci się podatek, kluczowe jest ustalenie, czy w umowie nie widnieją cele komercyjne. Nasza kancelaria frankowa Toruń często spotyka się z pytaniami o tzw. kredyty mieszane, gdzie precyzyjna analiza prawna pozwala uniknąć przykrych niespodzianek przy rocznym zeznaniu podatkowym PIT-37.
Jakie warunki musisz spełnić, aby skorzystać z zaniechania poboru podatku?
Zwolnienie z daniny publicznej przysługuje osobom fizycznym, które zaciągnęły jeden kredyt hipoteczny na własne cele mieszkaniowe, a bank nie stosował wobec nich preferencyjnych warunków spłaty przed zawarciem ugody. Kluczowym dokumentem jest tu rozporządzenie o zaniechaniu poboru, które wyklucza konieczność rozliczania przychodu z innych źródeł, o ile spełnione są rygorystyczne kryteria dotyczące przeznaczenia środków.
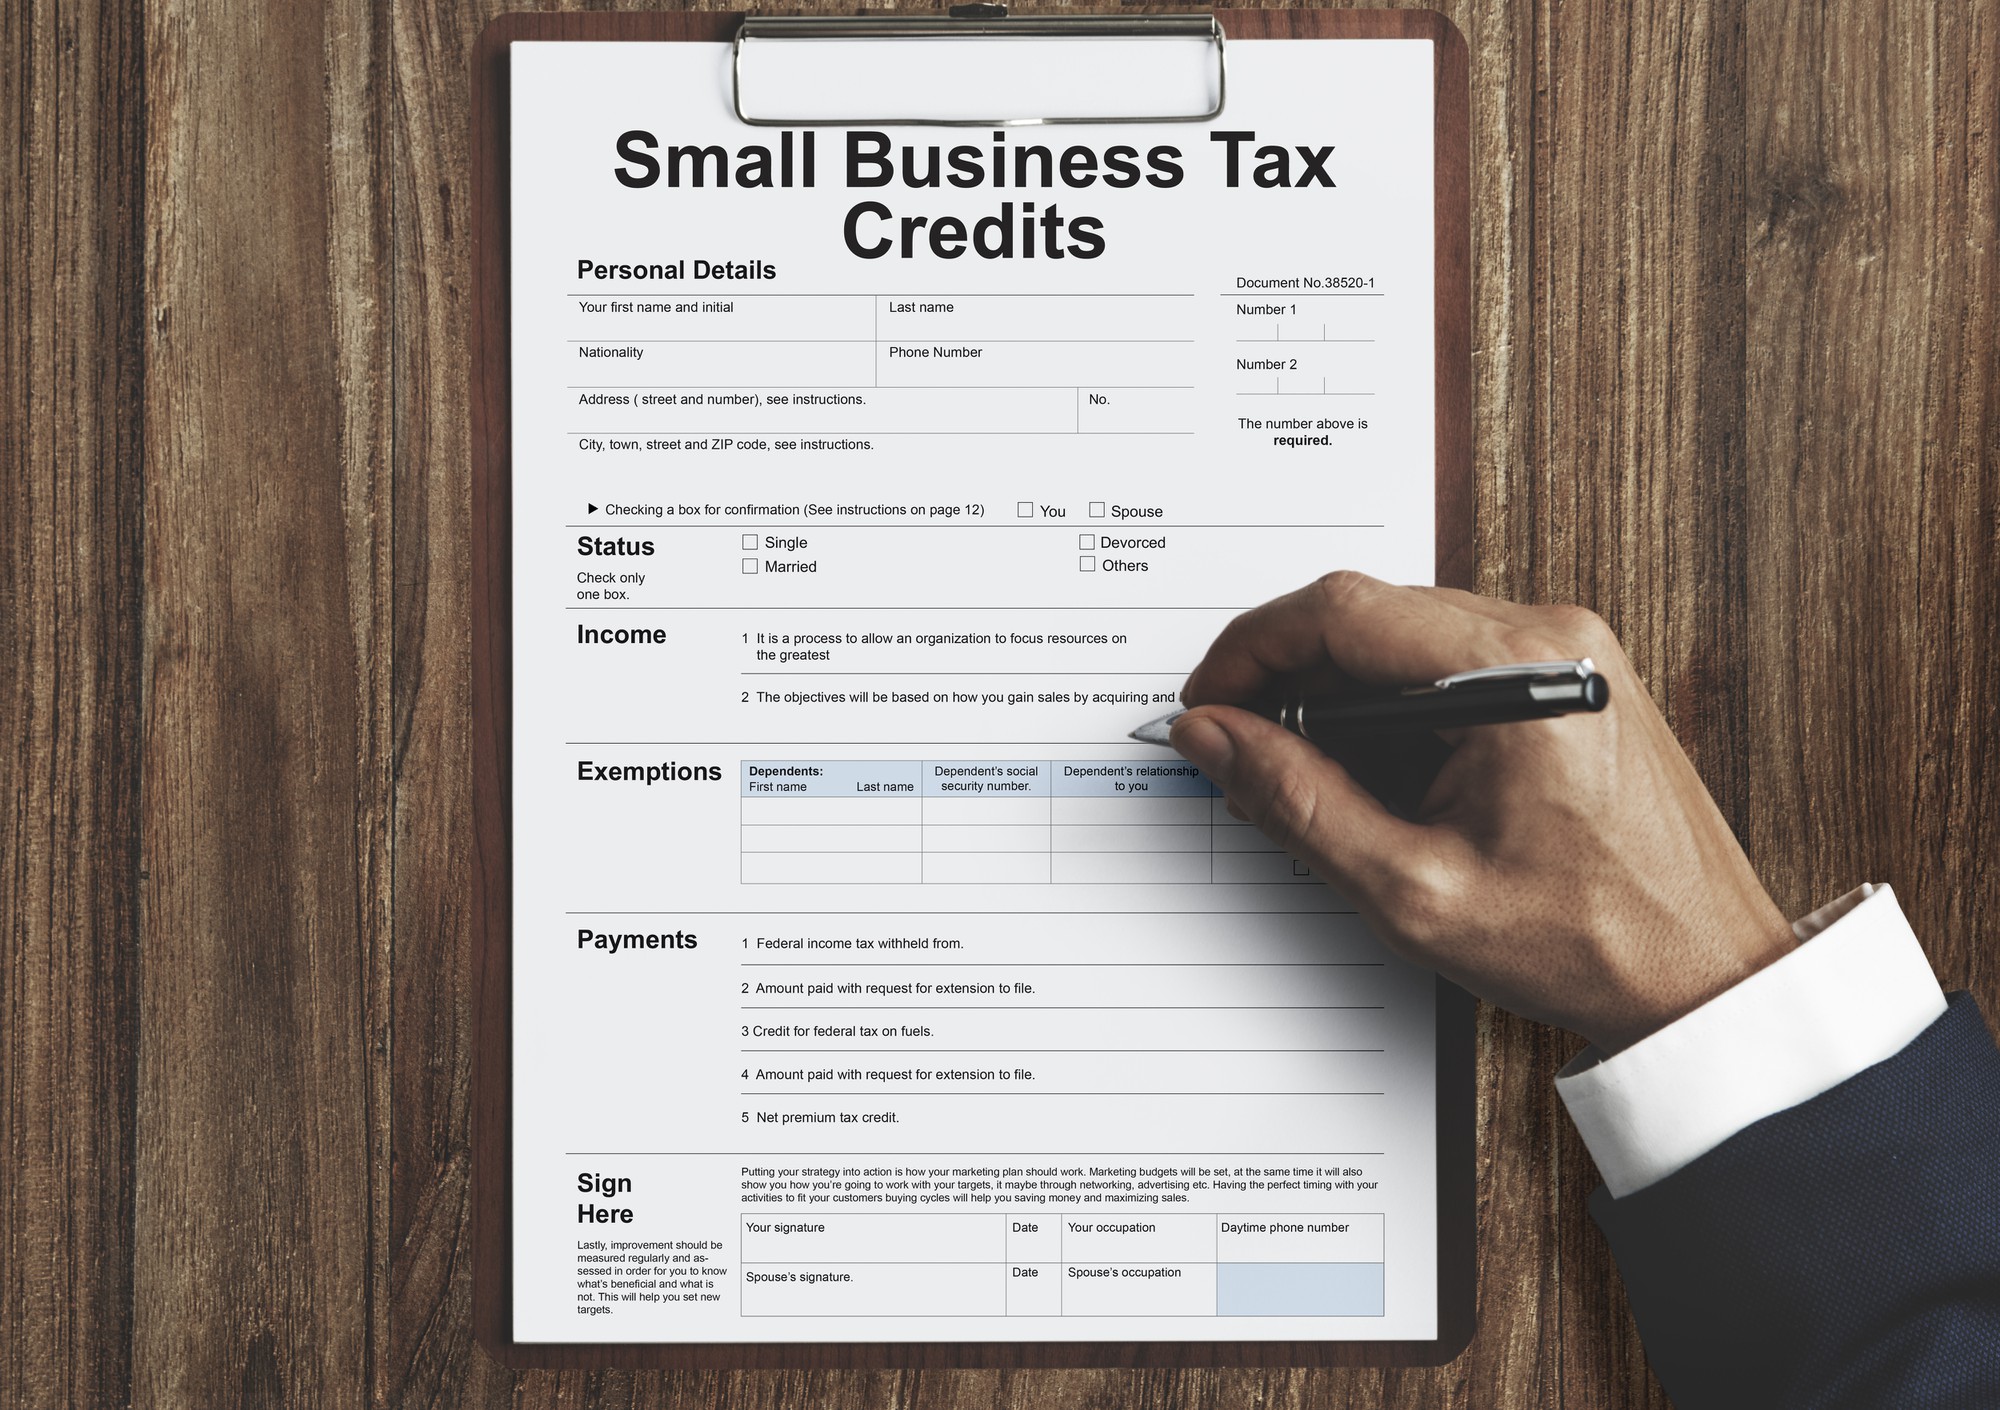
Minister Finansów precyzyjnie określił, że przywilej ten dotyczy wyłącznie wydatków na zaspokojenie własnych potrzeb bytowych, co w praktyce oznacza zakup domu, mieszkania lub działki pod budowę. Analizując, czy Twoja ugoda z bankiem a podatek dochodowy będą powiązane, musisz zweryfikować, czy nieruchomość służy Tobie, a nie czerpaniu zysków z wynajmu lub prowadzeniu działalności gospodarczej. Jeśli lokal ma charakter mieszany, fiskus może zakwestionować prawo do pełnej ulgi, co wymusi wyliczenie proporcji wykorzystania powierzchni.
Kredyt na własne cele mieszkaniowe w praktyce
Definicja ta obejmuje sytuacje, w których kredytobiorca faktycznie zamieszkuje w danej nieruchomości lub planuje się do niej wprowadzić po zakończeniu prac budowlanych. Urząd Skarbowy bada realny zamiar życiowy podatnika, odrzucając prawo do zwolnienia w przypadku zakupu lokali o charakterze inwestycyjnym lub rekreacyjnym.
Zasada jednej inwestycji i problem drugiego domu
Preferencja podatkowa przysługuje tylko w odniesieniu do jednej umowy kredytowej, co ma zapobiegać wspieraniu osób budujących portfele nieruchomości ze środków bankowych. W przypadku posiadania kilku kredytów frankowych, zaniechanie poboru podatku od ugód frankowych można zastosować wyłącznie do jednej wybranej transakcji.
Dla wielu osób, które wspiera profesjonalna kancelaria frankowa Toruń, to właśnie ten punkt bywa najbardziej newralgiczny podczas negocjacji z instytucją finansową.
Cel mieszkaniowy obejmujący remont lub zakup mebli
Wydatki na modernizację, wykończenie wnętrz czy instalacje stałe są uznawane za realizację celu mieszkaniowego, o ile są trwale związane z budynkiem. Problem pojawia się przy finansowaniu ruchomości, takich jak wolnostojące meble czy sprzęt RTV, które nie podlegają pod omawiane zwolnienie z podatku dochodowego.
Ugoda z bankiem a podatek dochodowy w przypadku działalności gospodarczej lub wynajmu
Kwestia ugoda z bankiem a podatek dochodowy komplikuje się, gdy kredytowana nieruchomość służyła celom komercyjnym lub była wynajmowana osobom trzecim. Fiskus rygorystycznie podchodzi do definicji celu mieszkaniowego, co sprawia, że przedsiębiorcy oraz inwestorzy muszą zachować szczególną czujność przy rozliczaniu korzyści z umorzenia długu.
Kiedy lokal mieszkalny staje się biurem lub źródłem pasywnego dochodu, prawo do zaniechania poboru podatku może zostać zakwestionowane. Dla Urzędu Skarbowego kluczowe jest, czy kredytobiorca faktycznie realizował w danej nieruchomości własne potrzeby bytowe. Jeśli w umowie kredytowej lub rzeczywistym sposobie użytkowania dominuje aspekt biznesowy, kwota umorzonego kapitału stanowi przychód z innych źródeł, który należy wykazać w rocznym zeznaniu. Warto sprawdzić, czy kredyt wibor bydgoszcz w Twojej umowie był przeznaczony na cele prywatne, czy inwestycyjne.
Wpływ najmu nieruchomości na zwolnienie z PIT
Udostępnianie mieszkania osobom trzecim w ramach najmu prywatnego lub działalności gospodarczej wyklucza możliwość skorzystania z preferencji podatkowej przy ugodzie z bankiem. Preferencyjne rozporządzenie o zaniechaniu poboru podatku od ugód frankowych dotyczy wyłącznie lokali, w których podatnik zaspokaja własne potrzeby mieszkaniowe.
- Najem krótkoterminowy i długoterminowy dyskwalifikuje z ulgi.
- Konieczne jest udowodnienie zamieszkiwania w lokalu przez kredytobiorcę.
- W przypadku współwłasności, każdy właściciel jest oceniany indywidualnie.
Wykorzystanie części mieszkania na biuro a fiskus
Prowadzenie firmy w domu nie musi oznaczać utraty prawa do zwolnienia, o ile działalność gospodarcza nie dominuje nad funkcją mieszkalną obiektu. Decydujące znaczenie ma proporcja powierzchni wykorzystywanej do pracy oraz to, czy lokal w całości nie został wprowadzony do ewidencji środków trwałych firmy.
W sytuacjach granicznych bezpiecznym rozwiązaniem jest wystąpienie o indywidualną interpretację podatkową. Taki krok chroni przed dotkliwymi sankcjami w przyszłości.
Co zrobić, gdy bank wystawi PIT-11 po zawarciu ugody?
W przypadku otrzymania formularza PIT-11 od instytucji finansowej, należy niezwłocznie zweryfikować, czy bank słusznie wykazał przychód z innych źródeł, czy też pominął obowiązujące rozporządzenie o zaniechaniu poboru podatku. Jeśli spełniasz warunki zwolnienia, masz prawo zakwestionować ten dokument i domagać się wystawienia korekty przez bank.
Otrzymanie deklaracji PIT-11 często wywołuje niepokój, jednak nie zawsze oznacza to konieczność zapłaty daniny. Banki, działając asekuracyjnie, przesyłają te dokumenty do urzędów skarbowych, przerzucając ciężar dowodowy na klienta. Jeśli Twoja ugoda z bankiem a podatek dochodowy budzą wątpliwości fiskusa, musisz wykazać, że kredyt był zaciągnięty na własne cele mieszkaniowe i dotyczył jednej inwestycji. W sytuacji, gdy bank odmawia korekty, przychód należy wykazać w zeznaniu rocznym, ale jednocześnie zastosować kwotę wolną na podstawie przepisów o zaniechaniu poboru, dołączając stosowne wyjaśnienie dla naczelnika urzędu skarbowego. Taki zimny prysznic ze strony banku wymaga stanowczej reakcji prawnej.
Różnice podatkowe między ugodą a wyrokiem sądu
Rozliczenie z urzędem skarbowym wygląda inaczej w przypadku wygranej sprawy w sądzie, gdzie prawomocny wyrok unieważniający umowę sprawia, że odzyskane środki są traktowane jako zwrot nienależnych świadczeń. Taka korzyść majątkowa z wyroku, w przeciwieństwie do umorzenia długu, nie stanowi przychodu podlegającego opodatkowaniu.
Wybierając ścieżkę sądową, często zyskujesz większe bezpieczeństwo podatkowe, gdyż zwrot kapitału nie jest przychodem. Warto pamiętać, że profesjonalna kancelaria frankowa Toruń pomoże ocenić, która droga jest korzystniejsza finansowo. Prawomocny wyrok eliminuje ryzyko, że wystąpi jakikolwiek pit od ugody z bankiem, co pozwala w pełni uwolnić się od obciążeń bez obaw o przyszłe kontrole skarbowe.
Najczęściej zadawane pytania
Czy zwolnienie z podatku przysługuje przy ugodzie dotyczącej drugiego kredytu?
Zwolnienie z podatku dotyczy osób, które zaciągnęły jeden kredyt mieszkaniowy na własne cele mieszkaniowe. Jeśli posiadasz kilka kredytów frankowych na różne nieruchomości, zaniechanie poboru podatku obejmie tylko jedną z tych umów. W przypadku pozostałych ugód kwota umorzonego zadłużenia zostanie potraktowana jako przychód, od którego należy odprowadzić podatek dochodowy według skali podatkowej. Warto skonsultować się z ekspertem, aby wybrać najbardziej korzystny wariant rozliczenia z fiskusem.
Jak rozliczyć ugodę z bankiem w przypadku współkredytobiorców?
Jeżeli kredyt został zaciągnięty wspólnie, na przykład przez małżonków, limit jednej umowy uprawniającej do zwolnienia z podatku dotyczy każdego kredytobiorcy z osobna. Oznacza to, że jeśli każdy z małżonków miał wcześniej inny kredyt, sytuacja prawna może być bardziej złożona. Kluczowe jest, aby nieruchomość sfinansowana z kredytu objętego ugodą służyła zaspokojeniu własnych potrzeb mieszkaniowych, a nie była traktowana jako inwestycja kapitałowa lub lokal przeznaczony wyłącznie na wynajem.
Czy umorzenie długu w ugodzie zawsze jest traktowane jako przychód?
Większość ugód frankowych polega na umorzeniu części kapitału lub odsetek, co w świetle przepisów generuje przychód. Jednak dzięki rozporządzeniu Ministra Finansów, podatnicy spełniający określone kryteria nie muszą płacić podatku od tej kwoty. Nie oznacza to, że przychód nie istnieje, lecz że państwo rezygnuje z jego opodatkowania. Należy jednak pamiętać, że zwolnienie to nie jest bezterminowe i zależy od aktualnie obowiązujących rozporządzeń, dlatego przed podpisaniem dokumentów warto sprawdzić status prawny.
Czy muszę wykazać kwotę z ugody w rocznym zeznaniu PIT?
Otrzymanie formularza PIT-11 z banku jest sygnałem, że instytucja finansowa uznała ugodę za podlegającą opodatkowaniu. Jeśli jednak spełniasz warunki zaniechania poboru podatku, nie musisz wykazywać tej kwoty w swoim rocznym zeznaniu podatkowym. W takiej sytuacji zalecamy kontakt z bankiem w celu wyjaśnienia sprawy oraz przygotowanie pisemnego uzasadnienia dla urzędu skarbowego. Pomoże to uniknąć nieporozumień podczas weryfikacji Twojego rozliczenia przez organy podatkowe i uchroni Cię przed koniecznością zapłaty nienależnego podatku.
Podsumowanie
Podjęcie decyzji o zakończeniu sporu z instytucją finansową wymaga precyzyjnej analizy skutków podatkowych, aby uniknąć przykrego rozczarowania w relacji z fiskusem. Choć aktualne przepisy często pozwalają uniknąć daniny, kluczem do sukcesu pozostaje spełnienie specyficznych wymogów dotyczących celów mieszkaniowych. Pamiętaj, że otrzymanie dokumentu PIT-11 z banku nie zawsze oznacza konieczność zapłaty podatku, ale wymaga szybkiej i profesjonalnej reakcji.
Dla wielu osób najkorzystniejszą drogą pozostaje droga sądowa, w której pomaga nasza kancelaria frankowa Toruń, dbając o bezpieczeństwo finansowe klienta na każdym etapie procesu.
Co warto zapamiętać:
- Zwolnienie z PIT dotyczy osób, które zaciągnęły kredyt na zaspokojenie własnych potrzeb mieszkaniowych.
- Ulga podatkowa przysługuje tylko w przypadku jednej umowy kredytowej objętej ugodą.
- Wykorzystywanie nieruchomości do działalności gospodarczej może skomplikować sytuację podatkową.
- Prawomocny wyrok unieważniający umowę jest zazwyczaj neutralny podatkowo i bezpieczniejszy niż ugoda.