


W skrócie
- Sankcja kredytu darmowego mBank to ustawowe uprawnienie pozwalające na spłatę wyłącznie pożyczonego kapitału bez odsetek i prowizji w przypadku wykrycia błędów w umowie kredytu konsumenckiego.
- Z mechanizmu mogą skorzystać osoby fizyczne, których zobowiązanie nie przekracza kwoty 255 550 PLN, w tym posiadacze pożyczek gotówkowych i kredytów konsolidacyjnych.
- Najczęstsze wady prawne kwalifikujące do sankcji to błędnie wyliczone RRSO, kredytowanie prowizji oraz niejasne zasady dotyczące ubezpieczeń lub kosztów pozaodsetkowych.
- Oświadczenie o skorzystaniu z sankcji należy złożyć w trakcie trwania umowy lub najpóźniej do roku od dnia jej całkowitej spłaty.
- Skuteczne unieważnienie kosztów pożyczki pozwala odzyskać wszystkie dotychczas zapłacone odsetki i prowizje, co przy większych kwotach może oznaczać zysk rzędu kilkudziesięciu tysięcy złotych.
- Choć banki rzadko uznają roszczenia dobrowolnie, droga sądowa po profesjonalnej analizie umowy daje realną szansę na całkowite uwolnienie się od obciążeń finansowych.
Niemal każda umowa kredytu konsumenckiego zawiera błędy, które dla przeciętnego klienta pozostają niewidoczne, dopóki nie przyjrzy się im specjalista. Wadliwe zapisy dotyczące kosztów pozaodsetkowych lub błędne wyliczenie RRSO dają Ci potężne narzędzie prawne, jakim jest sankcja kredytu darmowego mBank. Dzięki temu rozwiązaniu możesz odzyskać wszystkie zapłacone odsetki oraz prowizje, zwracając bankowi jedynie czysty kapitał. Weryfikacja dokumentacji to pierwszy krok, by przestać przepłacać za pożyczkę gotówkową. Podpowiadamy, jak zidentyfikować uchybienia i skutecznie złożyć oświadczenie, by uwolnić się od zbędnych obciążeń finansowych. Warto działać szybko, ponieważ termin na skorzystanie z tego przywileju jest ograniczony czasowo. Zadbaj o swoje bezpieczeństwo i bezpłatna analiza umowy kredytowej pomoże Ci ocenić szanse na wygraną. Policz się ze swoim kredytem już teraz. Praktycznym uzupełnieniem tego tematu są także sankcja kredytu darmowego Toruń.
1. Czym jest sankcja kredytu darmowego w mBanku i jak działa w praktyce?
Sankcja kredytu darmowego mBank to ustawowe uprawnienie konsumenta wynikające z art. 45 ustawy o kredycie konsumenckim, które pozwala na spłatę wyłącznie pożyczonego kapitału. Mechanizm ten aktywuje się w momencie wykrycia w umowie błędów prawnych lub rachunkowych popełnionych przez bank.
W praktyce rozwiązanie to stanowi swoisty zimny prysznic dla instytucji finansowych, które w swoich wzorcach umownych często przemycają nieprecyzyjne zapisy dotyczące kosztów. Jeśli Twoja umowa pożyczki gotówkowej zawiera uchybienia, na przykład w zakresie błędnie wyliczonego RRSO lub niejasnych zasad pobierania prowizji, możesz przestać płacić odsetki. Co więcej, wszystkie dotychczas przelane do banku kwoty wykraczające poza czysty kapitał podlegają zwrotowi na Twoje konto. To potężne narzędzie prawne sprawia, że kredyt staje się całkowicie darmowy, a Ty uwalniasz się od zbędnych obciążeń finansowych narzuconych przez mBank S.A.
Dla kogo jest to rozwiązanie? Z sankcji skorzystasz, jeśli jesteś konsumentem, a Twoje zobowiązanie nie przekracza kwoty 255 550 PLN. Należy jednak pamiętać o terminach – oświadczenie o skorzystaniu z tego przywileju można złożyć w trakcie trwania umowy lub do roku od jej całkowitej spłaty. Choć banki rzadko uznają roszczenia dobrowolnie, profesjonalna bezpłatna analiza umowy kredytowej pozwala ocenić szanse na wygraną przed sądem. Jedyną wadą jest konieczność wykazania konkretnego naruszenia przepisów, co wymaga rzetelnej weryfikacji dokumentacji przez ekspertów.
2. Najczęstsze błędy w umowach mBanku – lista kontrolna dla kredytobiorcy
Wiele umów kredytowych zawiera wady prawne, które umykają uwadze przeciętnego klienta. Skrupulatna weryfikacja dokumentacji często wykazuje, że sankcja kredytu darmowego mbank jest realnym scenariuszem ze względu na błędy w wyliczeniach kosztów lub konstrukcji samej pożyczki.
Błędnie wyliczone RRSO i koszty pozaodsetkowe
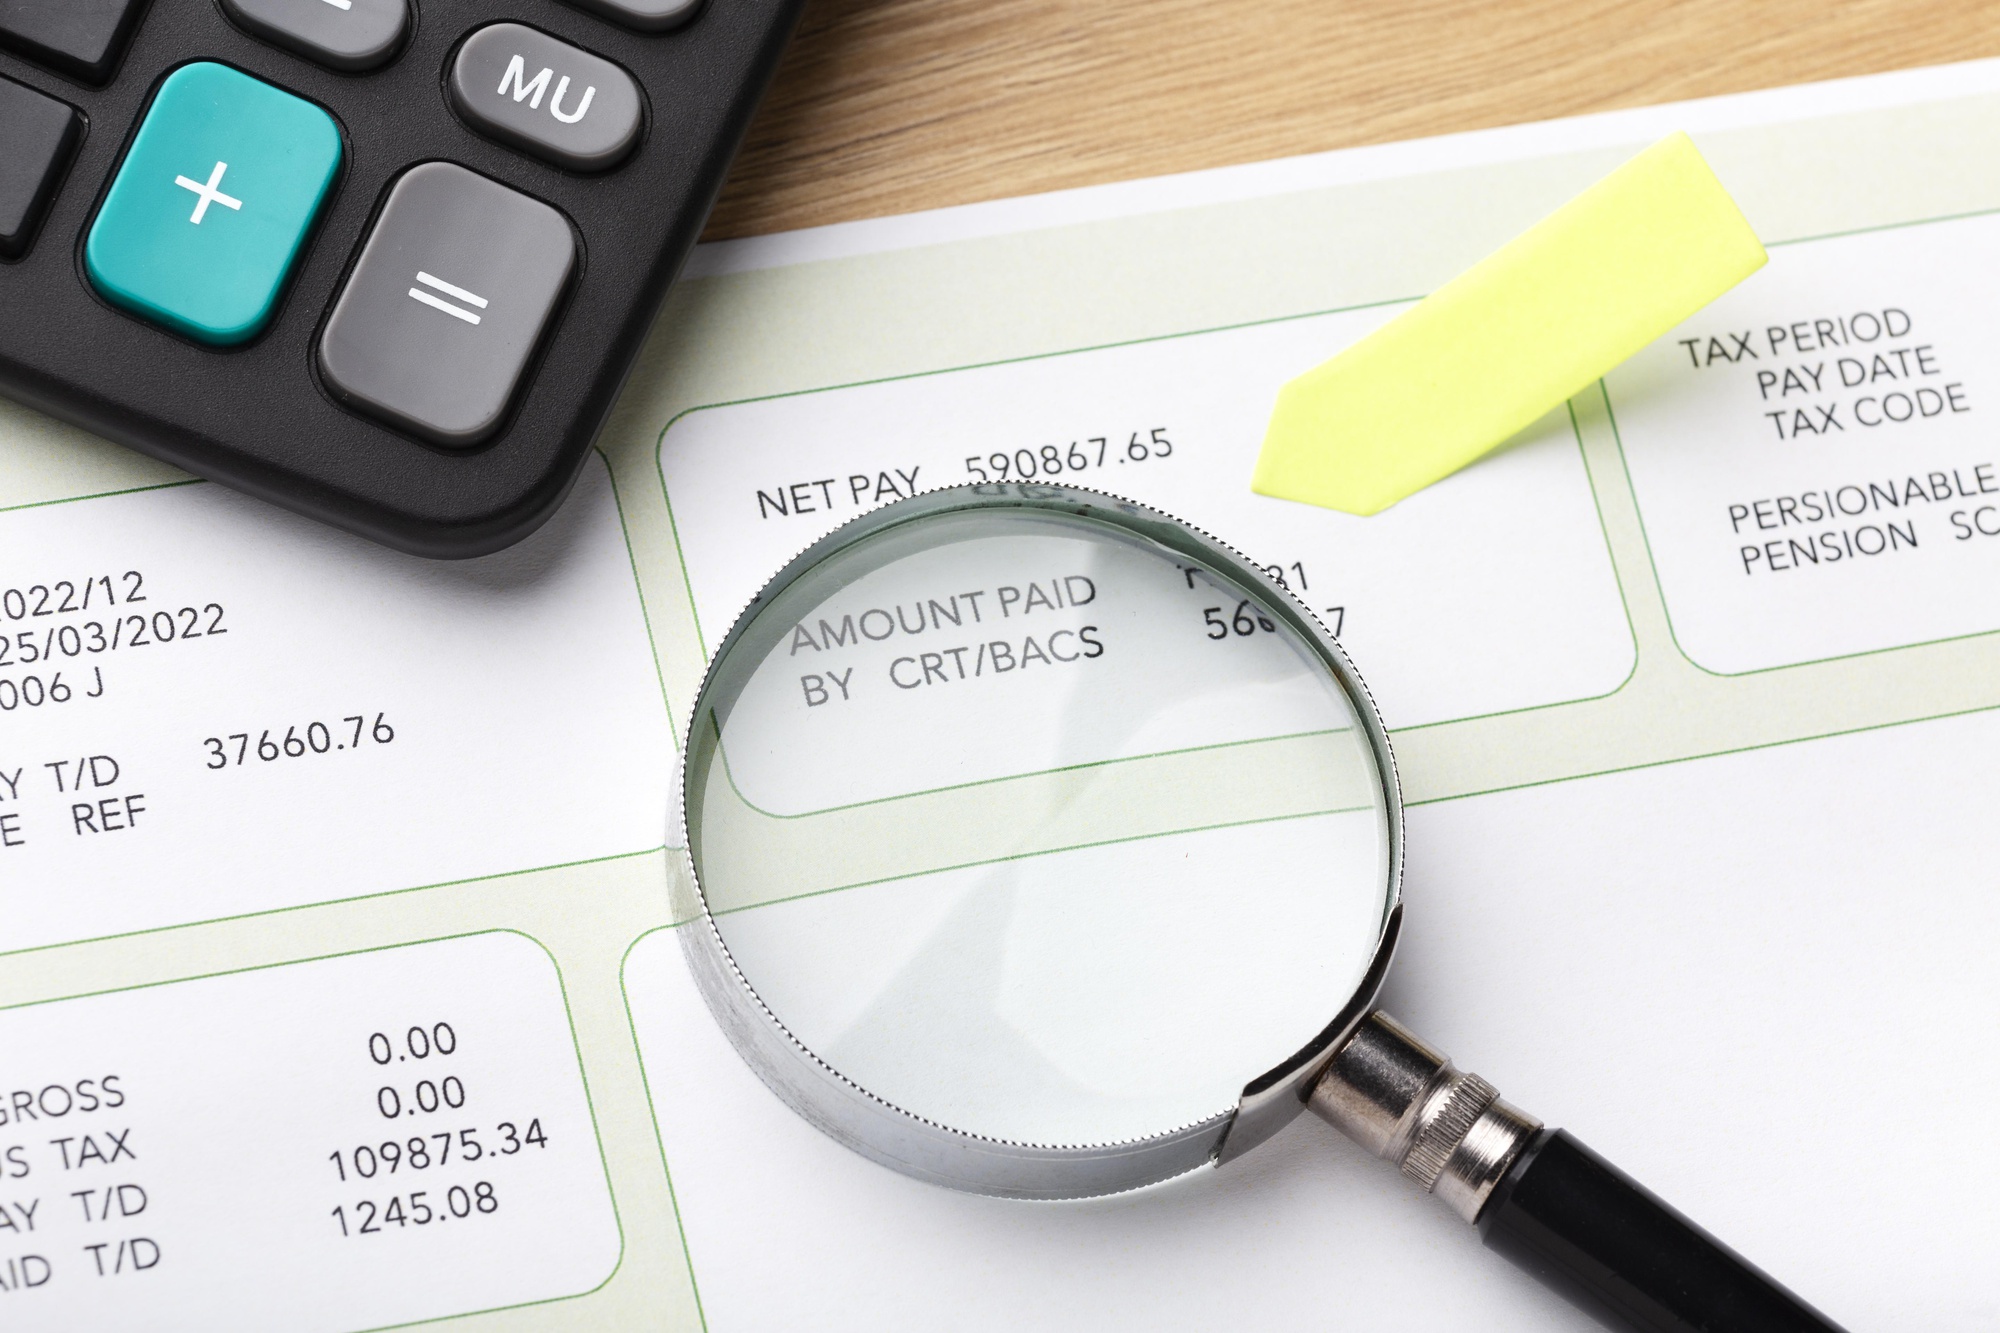
Rzeczywista Roczna Stopa Oprocentowania musi być obliczona zgodnie z precyzyjnym wzorem matematycznym zawartym w ustawie. Jeśli mBank pominął w tym rachunku jakiekolwiek obowiązkowe opłaty, naruszył interes konsumenta, co otwiera drogę do darmowego kredytu.
Zdaniem doświadczonego prawnika specjalizującego się w sporach z sektorem bankowym, nawet niewielka różnica w setnych częściach procenta RRSO może świadczyć o wadliwości całego mechanizmu naliczania kosztów. Takie uchybienie traktowane jest jako naruszenie obowiązków informacyjnych banku.
Kredytowanie prowizji i opłat dodatkowych
Banki często doliczają prowizję do kwoty kredytu, od której następnie naliczają odsetki. Jest to praktyka kwestionowana przez sądy, ponieważ odsetki powinny być pobierane wyłącznie od kwoty faktycznie wypłaconej klientowi do ręki. W takim przypadku profesjonalna bezpłatna analiza umowy kredytowej pozwala szybko zidentyfikować, czy doszło do zawyżenia całkowitego kosztu zadłużenia.
Niejasne zasady dotyczące ubezpieczeń i kredytu odnawialnego
- Brak informacji o skutkach odstąpienia od ubezpieczenia dla oprocentowania.
- Nieprawidłowe określenie kosztów przy zmianie limitu w kredycie odnawialnym.
- Błędne terminy wypłaty środków.
Stosowana przez mbank sankcja kredytu darmowego pozwala odzyskać nadpłacone środki, gdy bank w sposób niejasny sformułował warunki dodatkowych usług. Klienci często nie wiedzą, że każda nieścisłość w kosztach to krok do unieważnienia odsetek.
3. Jak złożyć skuteczne oświadczenie o sankcji kredytu darmowego do mBanku?
Skuteczne skorzystanie z mechanizmu, jakim jest sankcja kredytu darmowego mBank, wymaga złożenia pisemnego oświadczenia o skorzystaniu z uprawnień wynikających z ustawy. Dokument ten musi precyzyjnie wskazywać naruszenia, których dopuścił się kredytodawca w treści Twojej umowy.
Proces ten przypomina nieco instrukcję obsługi statku kosmicznego – każdy detal ma znaczenie, by maszyna prawna ruszyła z miejsca. W piśmie należy jednoznacznie oświadczyć, że w związku z uchybieniami banku zwracasz pożyczone środki bez odsetek i innych kosztów. Wysłanie takiego dokumentu to zimny prysznic dla instytucji finansowej, która często w pierwszej odpowiedzi odrzuca roszczenia, licząc na zniechęcenie klienta. Jeśli jednak Twoja umowa zawiera błędy w wyliczeniu RRSO lub niewłaściwie określa pozaodsetkowe koszty kredytu, prawo stoi po Twojej stronie.
Terminy, których nie możesz przegapić (rok od spłaty)
Czas odgrywa tutaj kluczową rolę. Zgodnie z przepisami, uprawnienie do złożenia oświadczenia o sankcji wygasa po upływie roku od dnia wykonania umowy. Dzień ten to zazwyczaj data spłaty ostatniej raty lub całkowitego rozliczenia kapitału. Przegapienie tego terminu trwale zamyka drogę do odzyskania pieniędzy, dlatego warto jak najszybciej zlecić dokument do weryfikacji. Profesjonalna bezpłatna analiza umowy kredytowej pozwoli ocenić, czy Twoja sprawa wciąż mieści się w ustawowych ramach czasowych.
Reklamacja mBank a droga sądowa – co się bardziej opłaca?
Banki rzadko uznają reklamację mBank w sprawach kredytu konsumenckiego przy pierwszym kontakcie, oferując zamiast tego skromne ugody. Taka propozycja to zazwyczaj ułamek kwoty, którą można uzyskać, walcząc o pełna sankcja kredytu darmowego mbank przed sądem. Droga procesowa, choć dłuższa, pozwala na całkowite uwolnienie się od obciążeń i odzyskanie wszystkich nadpłaconych prowizji oraz odsetek. W sporze o darmowy kredyt w mBanku determinacja w sądzie przekłada się na realny zysk finansowy, którego nie zastąpi żadna szybka, ale niekorzystna ugoda.
4. Ile możesz zyskać, unieważniając koszty pożyczki gotówkowej?
Sankcja kredytu darmowego mBank pozwala na odzyskanie wszystkich zapłaconych odsetek oraz prowizji, co w praktyce oznacza, że całkowity koszt finansowania spada do zera. Skuteczna weryfikacja prawna umowy mbank często ujawnia błędy dające podstawę do zwrotu gotówki.
Wysokość korzyści zależy od parametrów Twojego zobowiązania. Przykładowo, przy kredycie na 50 000 zł z prowizją 10% i kilkuletnim okresem spłaty, suma odsetek może sięgać kilkunastu tysięcy złotych. Jeśli zastosowana zostanie sankcja kredytu darmowego mbank, bank musi zwrócić Ci te środki, a przyszłe raty zostaną przeliczone tak, by pokrywały jedynie czysty kapitał. W przypadku pożyczek konsolidacyjnych, gdzie kwoty są wyższe, zysk może przekroczyć nawet 40 000 zł. Warto pamiętać, że reklamacja mbank kredyt konsumencki to pierwszy krok do zatrzymania naliczania pozaodsetkowych kosztów, co realnie odciąża domowy budżet. Nasza bezpłatna analiza umowy kredytowej pozwoli precyzyjnie wyliczyć, o jaką kwotę możesz walczyć w sądzie.
Finalna suma zwrotu obejmuje także wszelkie dodatkowe ubezpieczenia, jeśli zostały nieprawidłowo wliczone do całkowitej kwoty kredytu. To sprawia, że pożyczka gotówkowa mbank unieważnienie kosztów czyni operacją niezwykle opłacalną, zmieniając drogi produkt bankowy w darmowe źródło finansowania.
Najczęściej zadawane pytania
Kto dokładnie może skorzystać z sankcji kredytu darmowego w mBanku?
Z sankcji kredytu darmowego mogą skorzystać osoby fizyczne, które zawarły z mBankiem umowę o kredyt konsumencki na kwotę nieprzekraczającą 255 550 złotych lub jej równowartość w innej walucie. Mechanizm ten dotyczy głównie pożyczek gotówkowych oraz kredytów konsolidacyjnych. Ważne jest, aby w treści umowy znajdowały się uchybienia naruszające ustawę o kredycie konsumenckim, co pozwala na zwrot jedynie pożyczonego kapitału bez odsetek i prowizji.
Czy mogę ubiegać się o sankcję kredytu darmowego, jeśli już spłaciłem pożyczkę?
Tak, z sankcji kredytu darmowego można skorzystać również po całkowitej spłacie zobowiązania, jednak należy zachować czujność w kwestii terminów. Zgodnie z przepisami, uprawnienie to wygasa po upływie roku od dnia wykonania umowy, czyli od daty spłaty ostatniej raty. Jeśli ten termin jeszcze nie minął, możesz domagać się od mBanku zwrotu wszystkich zapłaconych wcześniej odsetek, prowizji oraz innych kosztów poza czystym kapitałem.
Czy do uzyskania darmowego kredytu konieczna jest sprawa w sądzie?
Złożenie oświadczenia o sankcji kredytu darmowego w mBanku nie wymaga natychmiastowego wstępowania na drogę sądową, jednak banki rzadko dobrowolnie uznają takie roszczenia. Zazwyczaj konieczne jest wytoczenie powództwa, aby sąd potwierdził Twoje prawo do darmowego kredytu. Współpraca z profesjonalną kancelarią znacznie zwiększa szanse na wygraną, gdyż prawnicy potrafią precyzyjnie wykazać błędy w umowie, które dla laika mogą wydawać się nieistotne lub trudne do zidentyfikowania.
Jakie jest ryzyko związane z procesowaniem się o sankcję kredytu darmowego?
Głównym ryzykiem jest błędna ocena zapisów umownych. Jeśli oświadczenie zostanie złożone bezpodstawnie, bank odrzuci reklamację, a Ty stracisz czas. W przypadku przegranej sprawy sądowej należy liczyć się z koniecznością pokrycia kosztów zastępstwa procesowego strony przeciwnej. Dlatego kluczowa jest wstępna, rzetelna analiza prawna dokumentów. Prawidłowo poprowadzony proces pozwala jednak bezpiecznie uwolnić się od obciążeń i odzyskać nienależnie pobrane przez bank środki finansowe.
Podsumowanie
Walka o sprawiedliwość w relacji z instytucją finansową przestaje być wyzwaniem ponad siły przeciętnego konsumenta. Skutecznie wdrożona sankcja kredytu darmowego mbank pozwala na odzyskanie płynności finansowej i definitywne pożegnanie się z zawyżonymi kosztami obsługi długu. Wystarczy rzetelna weryfikacja dokumentów, by zamienić skomplikowany produkt bankowy w prostą pożyczkę bez odsetek. W tym kontekście warto również poznać sankcja kredytu darmowego Bydgoszcz.
W najbliższych latach spodziewamy się dalszej profesjonalizacji sporów konsumenckich, co zmusi banki do oferowania korzystniejszych ugód już na etapie przedsądowym. Jeśli chcesz sprawdzić swoje szanse na sukces, pomoże Ci w tym nasza bezpłatna analiza umowy kredytowej przeprowadzana przez ekspertów. Trend ochrony prawnej słabszej strony umowy umacnia się, czyniąc darmowy kredyt realnym standardem dla osób świadomych swoich praw.